民間の生命保険や地震保険、そしてiDeCo(個人型確定拠出年金)や国民年金——これらに加入している会社員にとって、「保険料控除申告書」は年末調整で手取り額を増やす(税金を取り戻す)ための最重要書類です。
「新契約と旧契約の区分がよく分からない…」
「計算式が多くて面倒くさそう…」
と提出をためらってしまう方も少なくありません。しかし、この書類を正しく書いて提出するかどうかで、手元に残る還付金の額が数万円単位で変わることもあります。
本記事では、令和8年(2026年)最新版のフォーマットに対応し、一般生命保険・介護医療・個人年金の「新旧計算ルール」から、地震保険、iDeCo、自分で払った社会保険料の記入ポイントまで、具体例を交えて徹底解説!
※会社によってはWeb入力化が進んでいたり、ハガキの提出のみでOKな場合もありますが、控除の仕組みと手元の証明書の見方を理解しておくことで申告漏れを完全に防げます。
この記事と一緒に、払い込んだ保険料をしっかり還付金へと変えていきましょう!
保険料控除申告書の記入方法
「保険料控除申告書」は記入項目が多く見えますが、書類の中身は大きく5つのカテゴリー(ブロック)に分かれています。
まずは下の全体記入例で、ご自身がどのブロックを記入する必要があるか確認しましょう。
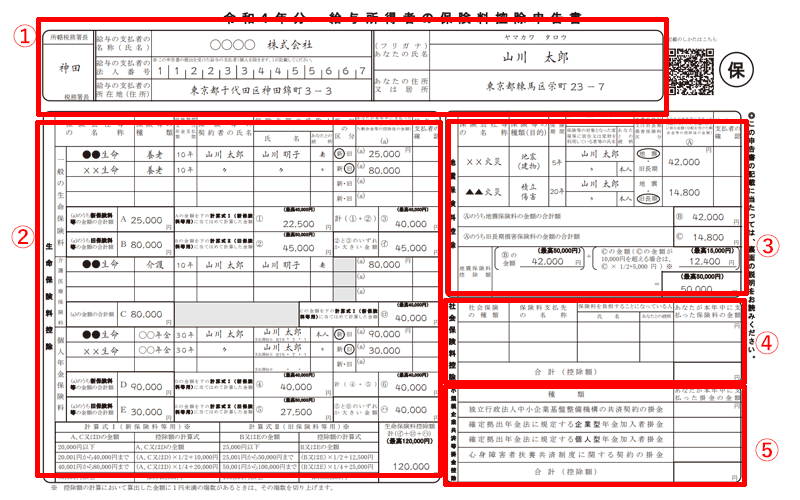
出典:国税庁 給与所得者(従業員)の方へより
ご自身の加入状況に合わせて、該当するカテゴリーを順番に埋めていきましょう。
- 【全員記入】① 本人情報欄(氏名・住所)
- 【多くの方が該当】② 生命保険料控除(一般・介護医療・個人年金)
- 【該当者のみ】③ 地震保険料控除(火災保険に付帯する地震保険など)
- 【該当者のみ】④ 社会保険料控除(自分で払った国民年金・国民健康保険など)
- 【該当者のみ】⑤ 小規模企業共済等掛金控除(iDeCo・小規模企業共済など)
💡 左上にある「給与支払者の名称」などの欄について
書類の最上部・左側にある「給与支払者の名称(会社名)」や「所在地」などは、勤務先(会社側)が記入・確認するエリアです。従業員ご自身で記入する必要はありませんので、空欄のまま進めて問題ありません。(※万が一記入の指示がある場合は勤務先の案内に従ってください)
①「本人情報」欄の書き方(全員記入必須)
申告書の上部(右側)にある、ご自身の基本情報を記入するエリアです。控除対象となる保険の加入状況にかかわらず、全員が必ず記入します。
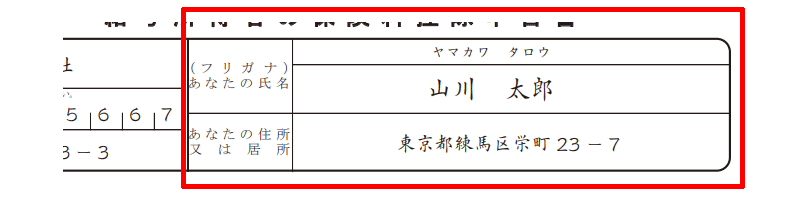
記入項目と書き方のポイント
- あなたの氏名・フリガナご自身の氏名を記入し、フリガナを振ります。※フリガナは必ず「カタカナ」で記入してください(ひらがな不可)。
- あなたの住所又は居所現在お住まいの住所(住民登録している住所)を、都道府県名から省略せずに記入します。
②「生命保険料控除」の書き方と計算手順
生命保険料控除は、以下の3つの枠(カテゴリー)に分かれています。手元にある「控除証明書(ハガキや通知書)」の内容をそのまま転記し、計算欄にあてはめて控除額を算出します。
- 一般の生命保険料(死亡保険、定期保険、終身保険など)
- 介護医療保険料(医療保険、がん保険、介護保険など ※新契約のみ)
- 個人年金保険料(個人年金保険税制適格特約が付加された保険など)
💡 受取人の要件チェック
控除の対象となるのは、保険金の受取人が「本人・配偶者・その他の親族(親・子など)」になっている契約に限られます。
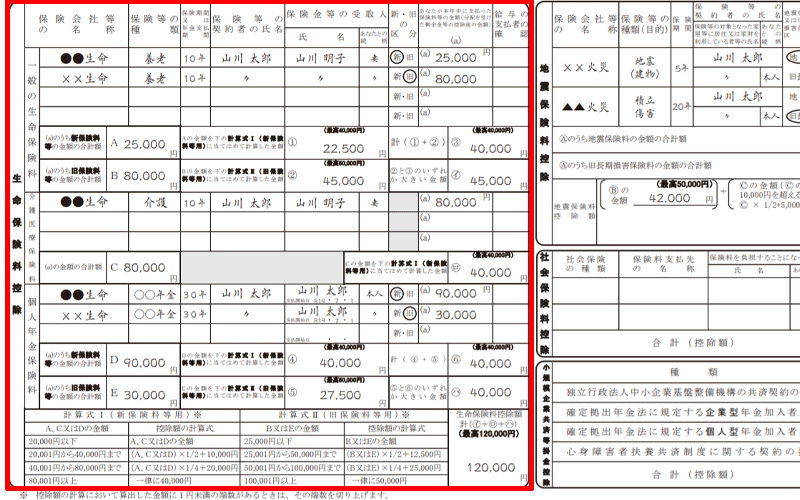
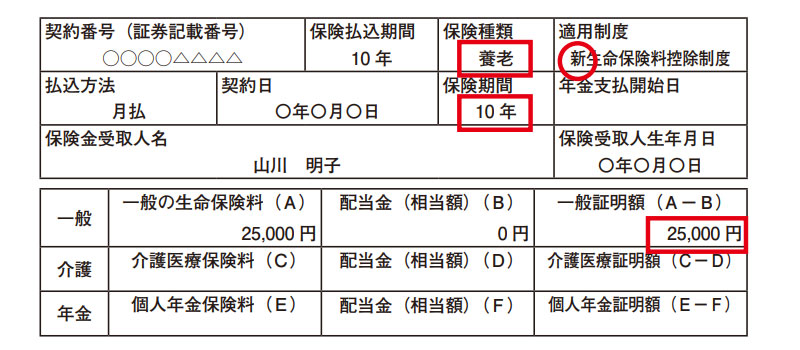
記入例の生命保険料控除証明書のサンプルです。
📄 控除証明書からの基本転記項目(3枠共通)
各枠の左側の表には、保険会社から届いた控除証明書(ハガキ)に記載されている通りに記入します。
- 保険会社等の名称:日本生命、アフラック、第一生命など
- 保険等の種類:終身保険、定期保険、医療保険、個人年金など
- 保険期間:10年、終身、60歳満期など
- 保険等の契約者の氏名:本人、配偶者など
- 保険金の受取人(氏名・続柄):本人(本人)、配偶者(妻)など
- 新・旧の区分:「新」または「旧」を選択(※介護医療保険は「新」のみ)
- あなたが本年中に支払った保険料等の金額:証明書に記載されている「申告額(12月末時点の予定額)」を記入
📊 1. 一般の生命保険料控除の計算例
新契約(平成24年1月1日以降)と旧契約(平成23年12月31日以前)の両方がある場合の計算ステップです。
【記入例・計算モデル】
- 新保険料の支払額(a):25,000円
- 旧保険料の支払額(b):80,000円
- 新保険料の控除額を計算(①)
(25,000円 × 1/2) + 10,000円 = 22,500円(①) - 旧保険料の控除額を計算(②)
(80,000円 × 1/4) + 25,000円 = 45,000円(②) - 新旧を合計した金額(③)
① 22,500円 + ② 45,000円 = 67,500円
最高40,000円まで(③は40,000円) - 【判定】②と③のうち、いずれか大きい金額を選択(イ)
- 旧単独(②):45,000円
- 新旧併用(③):40,000円➔ 大きいほうの 45,000円(イ) を記入します。
📊 2. 介護医療保険料控除の計算例
介護医療保険には「旧契約」がありません。すべて新契約の計算式(最高4万円)を適用します。
【記入例・計算モデル】
- 介護医療保険料の支払額合計(C):80,000円
- 計算式(80,001円以上は一律4万円、それ以外は計算式Ⅰ)にあてはめる
(80,000円 × 1/4) + 20,000円 = 40,000円 - 介護医療保険料控除額(ロ)欄に 40,000円 を記入
📊 3. 個人年金保険料控除の計算例
一般の生命保険料と同様に、新旧併用の場合は比較して有利な金額を選びます。
【記入例・計算モデル】
- 新保険料の支払額(d):90,000円
- 旧保険料の支払額(e):30,000円
- 新保険料の控除額を計算(④)
支払額が80,000円を超えているため一律 40,000円(④) - 旧保険料の控除額を計算(⑤)
(30,000円 × 1/2) + 12,500円 = 27,500円(⑤) - 新旧を合計した金額(⑥)
④ 40,000円 + ⑤ 27,500円 = 67,500円
最高40,000円まで(⑥は40,000円) - 【判定】⑤と⑥のうち、いずれか大きい金額を選択(ハ)
- 旧単独(⑤):27,500円
- 新旧併用(⑥):40,000円➔ 大きいほうの 40,000円(ハ) を記入します。
最終結果:生命保険料控除額の合計(最下段)
算出された3つの控除額を合算して右下に記入します。
一般(イ)45,000円 + 介護(ロ)40,000円 + 個人年金(ハ)40,000円 = 125,000円
- 生命保険料控除全体の最高限度額は 120,000円 と決められているため、125,000円であっても「120,000円」と記入します。
③「地震保険料控除」の書き方と計算手順
持ち家や賃貸住宅で火災保険に付帯する「地震保険」や、平成18年以前から継続している「旧長期損害保険」の料率を支払っている場合に記入するエリアです。
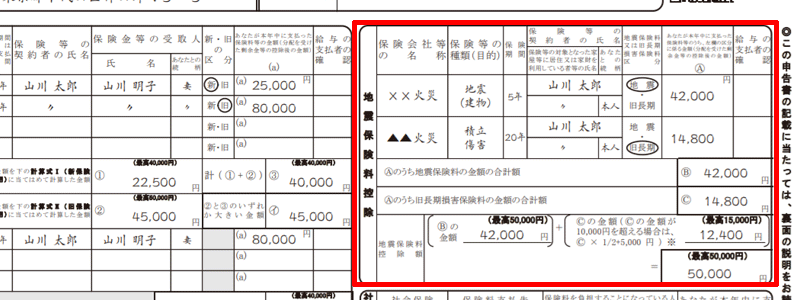
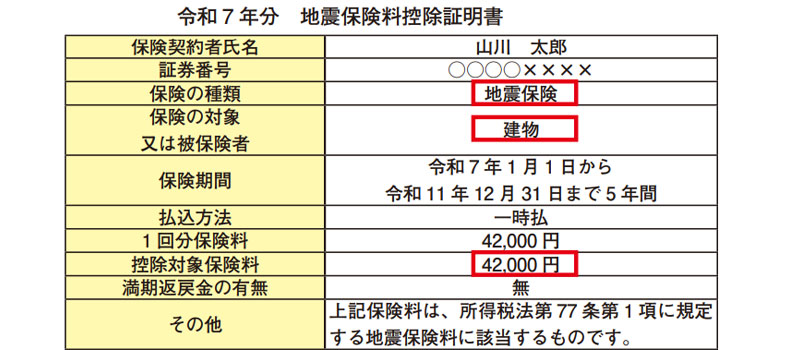
記入例の地震保険料控除証明書のサンプルです。
📄 控除証明書からの基本転記項目
保険会社から送られてくる「地震保険料控除証明書(ハガキ)」を見ながら、以下の通り転記します。
- 保険会社等の名称:損保ジャパン、東京海上日動、三井住友海上など
- 保険等の種類:地震保険、火災保険(地震特約)など
- 保険期間(年数):1年、5年など
- 保険等の契約者の氏名:本人、配偶者など(※家屋の所有者・居住者に限る)
- 保険対象者の氏名等・利用目的:本人(または親族)が所有・居住する家屋など
- 地震保険料又は旧長期損害保険料の区分:ハガキの表記に従い「地震」または「旧長期」を選択・チェック
- あなたが本年中に支払った保険料等の金額:証明書に記載されている申告額を記入
| 区分 | 支払保険料 | 控除額の計算式 | 最高限度額 |
| 地震保険料(B) | 50,000円以下 | 支払額の全額 | 50,000円 |
| 旧長期損害保険料(C) | 10,000円以下 | 支払額の全額 | 15,000円 |
| 10,001円〜20,000円 | 支払額 × 1/2 + 5,000円 | ||
| 20,001円以上 | 一律 15,000円 |
⚠️ 地震と旧長期を併用する場合の注意事項
両方の控除を合計して算出した場合であっても、地震保険料控除全体での最高限度額は 50,000円 となります。
📊 【記入例・計算モデル】両方ある場合
- 地震保険料の支払額:42,000円
- 旧長期損害保険料の支払額:12,400円
- 地震保険料控除額(B)の計算
42,000円(全額控除)➔ 42,000円 - 旧長期損害保険料控除額(C)の計算
(12,400円 × 1/2) + 5,000円 = 11,200円 - 合計(B + C)
42,000円 + 11,200円 = 53,200円 - 【判定】最高50,000円までのため「50,000円」と記入
④「社会保険料控除」の書き方と注意点
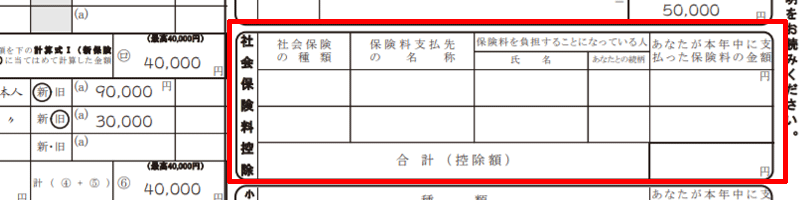
今年中にご自身で直接支払った社会保険料(国民年金や国民健康保険など)がある場合に記入するエリアです。
💡 給与から天引きされている社会保険料は「記入不要」です
毎月の給与や賞与から天引きされている健康保険料・厚生年金保険料・雇用保険料などは、会社側で把握しているため記入する必要はありません。
📄 どんな場合に記入するの?(主な記入対象)
以下のように、給与天引き以外で今年中に直接支払った社会保険料がある場合に記入します。
- 今年中に転職・退職し、一時的に自分で支払った「国民健康保険」や「国民年金」
- 生計を一にする配偶者や子供、親の分の「国民年金」や「国民健康保険」をご自身が支払った場合
- 過去の未納分などの国民年金を今年中に追納した場合
✨ 節税テクニック!家族の社会保険料も控除対象になります
あなたと「生計を一にする」配偶者やお子様(例:20歳になって国民年金の振込用紙が届いた学生のお子様など)の保険料をご自身の口座やポケットマネーから支払った場合、あなたの社会保険料控除として申告可能です。
※ただし、両親等の年金から直接天引き(特別徴収)されている介護保険料や後期高齢者医療保険料は、本人が支払ったことにはならないため対象外となります。
📄 記入項目とチェックポイント
- 社会保険の種類:「国民年金」「国民健康保険」「介護保険」などを記入します。
- 保険料支払先の名称:「日本年金機構」「〇〇市(役所)」など支払先を記入します。
- 保険料を負担することになっている人:保険の対象者の「氏名」とあなたとの「続柄(子、妻、父など)」を記入します。
- あなたが本年中に支払った保険料の金額:今年1月1日〜12月31日までに実際に支払った(または支払う予定の)合計金額を記入します。
📎 提出時の添付書類(控除証明書など)
- 国民年金・国民年金基金:日本年金機構から届く「社会保険料(控除用)証明書」(ハガキ)の添付が必須です。(10月〜11月頃に送付されます)
- 国民健康保険・介護保険など:添付は原則不要ですが、市町村から届く「年間納付額のお知らせ」や納付書の控えで金額を確認して正確に記入しましょう。
⑤「小規模企業共済等掛金控除」の書き方(iDeCo・マッチング拠出など)
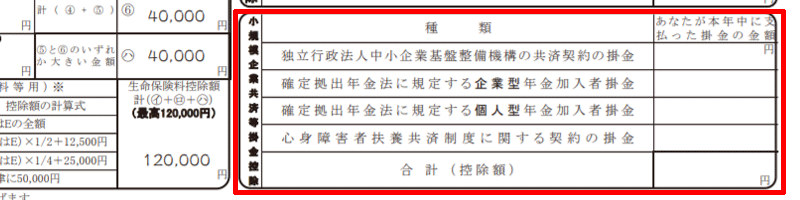
iDeCo(個人型確定拠出年金)や小規模企業共済などの掛金を支払っている場合に記入するエリアです。
✨ 最大級の節税メリット!払った掛金は「全額」が所得控除になります
この欄に記入した掛金は、全額が所得から差し引かれます。税金負担を大きく軽減できる非常に重要な控除ですので、加入している方は必ず忘れずに申告しましょう。
📄 どんな掛金が対象になるの?(主な記載項目)
該当する掛金の欄に、今年1月〜12月までに支払った(または支払う予定の)年間掛金合計額を記入します。
- 小規模企業共済掛金(旧第一種共済契約など)
- 企業型年金加入者掛金(企業型DCのマッチング拠出で、ご自身が負担した分)
- 個人型年金加入者掛金(iDeCoの掛金)
- 心身障害者扶養共済制度に関する掛金
💡 給与から天引きされている分は「記入不要」です
iDeCoや企業型DCの掛金が、毎月の給与から天引き(事業主払込)されている場合は、会社側で年間の計算を行っているため本申告書への記入は不要です。ご自身の個人口座から振替で支払っている(個人払込)場合のみ記入してください。
📎 提出時の添付書類(証明書ハガキ)
- iDeCo・小規模企業共済などの場合10月〜11月頃に国民年金基金連合会や中小機構から届く「小規模企業共済等掛金払込証明書」(ハガキ)の添付が必須です。
- 証明書記載の「年間予定額」を確認して記入ハガキに記載されている「今年度に支払う予定の合計金額」をそのまま転記します。
補足:生命保険の「新契約」と「旧契約」の違いとは?
生命保険料控除の記入で必ず目にする「新契約」と「旧契約」。この違いは保険契約を締結(または更新・特約付加)した年月日によって分かれています。
| 区分 | 契約締結日(更新日) | 控除枠の最高限度額 | 主な特徴・対象 |
| 新契約 | 平成24年(2012年)1月1日 以降 | 各枠 最高 4万円 | 一般・介護医療・個人年金の3つの枠に適用 |
| 旧契約 | 平成23年(2011年)12月31日 以前 | 各枠 最高 5万円 | 一般・個人年金の2つの枠のみ(介護医療枠はなし) |
📄 「新」か「旧」か迷ったらどこを見る?
ご自身で契約日を調べる必要はありません。保険会社から送られてくる「生命保険料控除証明書(ハガキ)」の「適用区分」や「新旧区分」の欄に必ず明記されています。
証明書ハガキに記載されている表示の通りに申告書へ転記(チェック)すれば間違いありません。
まとめ
お疲れ様でした!これで「保険料控除申告書」の記入と計算はバッチリ完了です。
払い込んだ保険料や掛金は、単なる出費ではありません。この申告書を通じて所得から控除されることで、「納める税金が安くなる=還付金が増える」という大きな節税メリットに変わります。
提出ボタンを押す(または紙を提出する)前に、以下の最重要チェックリストをもう一度確認しておきましょう!
- [ ] 「生命保険料控除証明書」などの添付書類(ハガキや電子データ)は揃っているか
- [ ] 「新契約・旧契約」の区分を選択間違いしていないか
- [ ] 今年中に自分で直接支払った国民年金やiDeCoの掛金も漏れなく記入したか
万が一「証明書のハガキが見当たらない!」という場合は、慌てずすぐに各保険会社の契約者ページ(マイページ)から再発行申請を行ってください。(最近はWeb上で電子データを即時ダウンロードできる保険会社も増えています)
正しく申告して、今年の還付金を最大限受け取りましょう!最後までお読みいただき、ありがとうございました。
💡 あわせて読みたい!年末調整の関連記事
コメント